Domain mikronisiert.de kaufen?
Wir ziehen mit dem Projekt
mikronisiert.de um.
Sind Sie am Kauf der Domain
mikronisiert.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mikronisiert.de kaufen?
Sind Materialkosten steuerlich absetzbar?
Sind Materialkosten steuerlich absetzbar? Ja, Materialkosten können in der Regel als Betriebsausgaben geltend gemacht werden, sofern sie für die Einkommenserzielung oder zur Erhaltung der Einnahmen notwendig sind. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Zudem müssen die Ausgaben im Rahmen der Gewinnermittlung ordnungsgemäß dokumentiert werden. Es empfiehlt sich, alle Belege und Rechnungen aufzubewahren, um im Falle einer Steuerprüfung die Absetzbarkeit der Materialkosten nachweisen zu können. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder eine Steuerberaterin zu wenden, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
Kann ich Materialkosten absetzen?
Kann ich Materialkosten absetzen? Materialkosten können in der Regel als Betriebsausgaben abgesetzt werden, wenn sie für die Einkünfteerzielung notwendig sind. Dies gilt insbesondere für Selbstständige, Freiberufler und Gewerbetreibende. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Es empfiehlt sich, alle Belege und Rechnungen sorgfältig aufzubewahren, um die Absetzbarkeit der Materialkosten im Falle einer Prüfung durch das Finanzamt nachweisen zu können. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um sicherzustellen, dass alle relevanten Kosten steuermindernd geltend gemacht werden können. **

Ähnliche Suchbegriffe für Materialkosten
Top-Angebote
Produkte zum Begriff Materialkosten:
-
Gastronoble Olympia Salz- und Pfeffermühle | 61cm | verstellbare MahlungOlympia Salz- und Pfeffermühle | 61cm | verstellbare Mahlung Dunkle Holzmühle im XXL-Format geeignet für Salz und Pfeffer mit Einstellung für grobes oder feines Mahlen. Marke: Olympia Maße: 61(H) x 7,5(Ø)cm Material: Dunkles Holz Gewicht: 1,1kg Verstellbar für grobe oder feine Mahlung Keramikmechanismus VE: 1 Pfeffermühle74,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
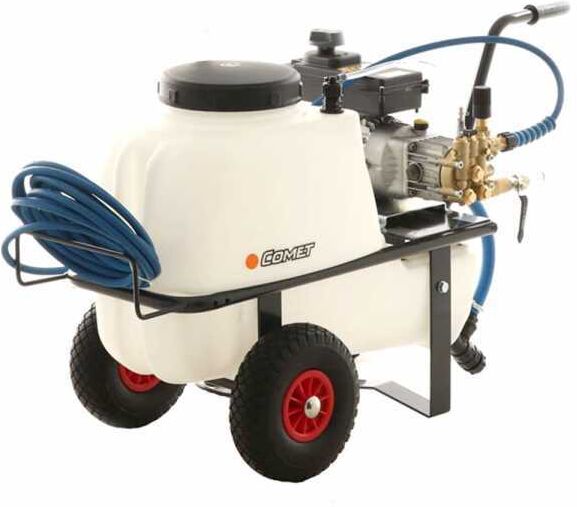
Wagen für Zerstäubung Comet KWB 50E MISTING - 230V-ElektromotorWagen für Zerstäubung Comet KWB 50E MISTING - 230V-Elektromotor. Professioneller Wagen für Zerstäubung - mit Misting Technologie - Tank 50 L - Pumpe Comet AXR Misting - einphasiger Elektromotor1293,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HSM Großaktenvernichter, POWERLINE 450.2, Partikelgröße 2 x 15 mmGroßaktenvernichter, POWERLINE 450.2, Partikelgröße 2 x 15 mm. Anlieferung = montiert. Arbeitsbreite = 443 mm. Auffangvolumen = 290 Liter. Ausstattung = mit Lichtschranke. Breite = 750 mm. Durchsatzleistung pro h = 101 kg. Farbe = lichtgrau. Frequenz = 50 Hz. Schalldruckpegel = 58 dB(A). Gewicht = 220 kg. Höhe = 1460 mm. Motorleistung bei max. Blattzahl = 2200 Watt. Schnittgeschwindigkeit = 218 mm/s. Schnittgut = CDs/DVDs, Disketten, Heft- und Büroklammern, Kreditkarten, Papier, USB-Sticks. Schnittleistung/Stapelhöhe = 28 - 32 Blatt (80 g/m²), 35 - 40 Blatt (70 g/m²). Sicherheitsstufe nach ISO / IEC 21964 (DIN 66399) = P-5, O-4, T-5, E-4, F-2. Spannung = 400 V. Tiefe = 665 mm. Schnittart = Partikel. Streifenbreite / Partikelgröße = 2x15 mm. Material = Stahl. Produkttyp = Industrieaktenvernichter. Zolltarifnummer = 84729080. Herkunftsland = DEU. Bruttogewicht = 261 kg. Gewicht = 220 kg. Nachhaltigkeit = CO2-Fußabdruck berechnet. Schneidwellen aus gehärtetem Vollstahl. Kraftvoller Motor ermöglicht dauerhaften Betrieb. Automatischer Rücklauf behebt Papierstau. Lichtschranke für automatischen Start/Stopp. Anwendersicherheit durch Not-Aus-Schalter. Auffangvolumen 290 Liter und Partikelschnitt. Der HSM Großaktenvernichter ist kraftvoll und verschleißarm und eignet sich besonders für Archive und zentrale Aktenvernichtungsstellen, in denen dauerhafter Betrieb und sichere Vernichtung gefragt sind. Nutzen Sie die robuste Auslegung mit Schneidwellen aus gehärtetem Vollstahl und einem kraftvollen Motor, um auch hohe Mengen an Akten zuverlässig zu bearbeiten. Der automatische Rücklauf minimiert Ausfallzeiten durch Papierstau. Die integrierte Lichtschranke sorgt für automatischen Start und Stopp und erhöht die Bedienerfreundlichkeit. Die Partikelschnitt-Ausführung gewährleistet vertrauliche Vernichtung von Dokumenten. Das Auffangvolumen von 290 Liter reduziert die Häufigkeit der Entleerung und ermöglicht längere Einsatzzyklen. Der Großaktenvernichter richtet sich an Einrichtungen mit großem Aktenaufkommen wie Archive, Behörden und zentrale Vernichtungsstellen. Anwender profitieren von erhöhter Datensicherheit durch feine Partikelschnitte und von weniger Betriebsunterbrechungen dank dauerhaftem Motorbetrieb und automatischem Rücklauf. Die Ausstattung mit Lichtschranke und ein Not-Aus-Schalter verbessern die Anwendersicherheit. Das Gerät verarbeitet unter anderm CDs/DVDs sowie Disketten, Büroklammern und USB-Sticks, sodass unterschiedliche Datenträger zentral und zuverlässig vernichtet werden können.13447,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was gehört zu den Materialkosten?
Zu den Materialkosten gehören alle Kosten, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien und anderen Materialien für die Produktion oder den Betrieb eines Unternehmens anfallen. Dazu zählen auch die Kosten für die Lagerung, den Transport und die Verarbeitung der Materialien. Materialkosten können je nach Branche und Unternehmen einen erheblichen Anteil an den Gesamtkosten ausmachen und haben somit einen direkten Einfluss auf die Rentabilität eines Unternehmens. Eine genaue Erfassung und Kontrolle der Materialkosten ist daher für eine effiziente Kostenplanung und -kontrolle unerlässlich. **
-
Was gehört alles zu Materialkosten?
Zu den Materialkosten gehören alle Ausgaben, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien oder Halbfabrikaten anfallen. Das können beispielsweise Kosten für Holz, Metall, Kunststoffe, Chemikalien oder elektronische Bauteile sein. Auch Verpackungsmaterialien, Transportkosten und Lagerhaltungskosten zählen zu den Materialkosten. Kurz gesagt, alles, was direkt für die Herstellung oder den Verkauf eines Produkts benötigt wird und physisch in das Endprodukt eingeht, fällt unter die Materialkosten. **
-
Wie berechnet man die Materialkosten?
Die Materialkosten werden berechnet, indem man den Preis pro Einheit des Materials mit der benötigten Menge multipliziert. Dabei sollten auch eventuelle Rabatte oder Aufschläge berücksichtigt werden. Zusätzlich können noch weitere Kosten wie Versand oder Lagerung hinzukommen. **
-
Kann man als Vermieter Materialkosten absetzen?
Kann man als Vermieter Materialkosten absetzen? Ja, als Vermieter können Sie Materialkosten, die für Reparaturen oder Renovierungen an Mietobjekten anfallen, steuerlich geltend machen. Diese Kosten können als Werbungskosten oder als Betriebsausgaben abgesetzt werden, sofern sie im direkten Zusammenhang mit der Vermietungstätigkeit stehen. Es ist jedoch wichtig, dass die Materialkosten nachweisbar sind und ordnungsgemäß dokumentiert werden. Zudem sollten Sie beachten, dass bestimmte Kosten wie beispielsweise für Schönheitsreparaturen oder Instandhaltungsmaßnahmen unterschiedlich behandelt werden können. **


Wie berechnet man die Materialkosten aus?
Die Materialkosten werden berechnet, indem die Menge der benötigten Materialien mit dem jeweiligen Preis pro Einheit multipliziert wird. Dazu ist es wichtig, den genauen Bedarf an Materialien für das Projekt zu ermitteln. Anschließend können die Preise der Materialien recherchiert und die Gesamtkosten berechnet werden. Es ist ratsam, auch eventuelle Verschnittmengen oder zusätzliche Kosten für Lieferung und Lagerung mit einzubeziehen, um eine realistische Kostenschätzung zu erhalten. Letztendlich sollten die Materialkosten regelmäßig überprüft und aktualisiert werden, um eine genaue Kalkulation zu gewährleisten. **
Was beinhaltet Kapitel 1 über Materialkosten?
Kapitel 1 über Materialkosten beinhaltet eine detaillierte Analyse der Kosten für Materialien, die zur Herstellung eines Produkts benötigt werden. Es umfasst die Beschreibung der verschiedenen Arten von Materialien, die Kosten für den Einkauf und die Lagerung von Materialien sowie die Methoden zur Berechnung der Materialkosten. Das Kapitel gibt einen Überblick über die Bedeutung der Materialkosten für die Gesamtkosten eines Produkts und bietet Strategien zur Optimierung der Materialkosten. **
Top-Angebote
Produkte zum Begriff Materialkosten:
-
Beurteilung der Materialkosten in Bezug auf den Materialgemeinkostenanteil in der Vorkalkulation, Taschenbuch von Martin Erker, GRIN,Beurteilung Der Materialkosten In Bezug Auf Den Materialgemeinkostenanteil In Der Vorkalkulation, Taschenbuch Von Martin Erker, Grin, 978-3-640-68171-6, Seitenanzahl: 10049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Materialkosten und Vorräte im Mineralölgroßhandel: Vorschläge zur monatlichen Bewertung mit SAP R/3, Taschenbuch von Guido Croonenbroek, DiplomicaMaterialkosten Und Vorräte Im Mineralölgroßhandel: Vorschläge Zur Monatlichen Bewertung Mit Sap R/3, Taschenbuch Von Guido Croonenbroek, Diplomica Verlag Gmbh, 978-3-8428-6185-5, Seitenanzahl: 13448,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gastronoble Olympia Salz- und Pfeffermühle | 61cm | verstellbare MahlungOlympia Salz- und Pfeffermühle | 61cm | verstellbare Mahlung Dunkle Holzmühle im XXL-Format geeignet für Salz und Pfeffer mit Einstellung für grobes oder feines Mahlen. Marke: Olympia Maße: 61(H) x 7,5(Ø)cm Material: Dunkles Holz Gewicht: 1,1kg Verstellbar für grobe oder feine Mahlung Keramikmechanismus VE: 1 Pfeffermühle74,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Materialkosten steuerlich absetzbar?
Sind Materialkosten steuerlich absetzbar? Ja, Materialkosten können in der Regel als Betriebsausgaben geltend gemacht werden, sofern sie für die Einkommenserzielung oder zur Erhaltung der Einnahmen notwendig sind. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Zudem müssen die Ausgaben im Rahmen der Gewinnermittlung ordnungsgemäß dokumentiert werden. Es empfiehlt sich, alle Belege und Rechnungen aufzubewahren, um im Falle einer Steuerprüfung die Absetzbarkeit der Materialkosten nachweisen zu können. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder eine Steuerberaterin zu wenden, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
-
Kann ich Materialkosten absetzen?
Kann ich Materialkosten absetzen? Materialkosten können in der Regel als Betriebsausgaben abgesetzt werden, wenn sie für die Einkünfteerzielung notwendig sind. Dies gilt insbesondere für Selbstständige, Freiberufler und Gewerbetreibende. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Es empfiehlt sich, alle Belege und Rechnungen sorgfältig aufzubewahren, um die Absetzbarkeit der Materialkosten im Falle einer Prüfung durch das Finanzamt nachweisen zu können. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um sicherzustellen, dass alle relevanten Kosten steuermindernd geltend gemacht werden können. **
-
Was gehört zu den Materialkosten?
Zu den Materialkosten gehören alle Kosten, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien und anderen Materialien für die Produktion oder den Betrieb eines Unternehmens anfallen. Dazu zählen auch die Kosten für die Lagerung, den Transport und die Verarbeitung der Materialien. Materialkosten können je nach Branche und Unternehmen einen erheblichen Anteil an den Gesamtkosten ausmachen und haben somit einen direkten Einfluss auf die Rentabilität eines Unternehmens. Eine genaue Erfassung und Kontrolle der Materialkosten ist daher für eine effiziente Kostenplanung und -kontrolle unerlässlich. **
-
Was gehört alles zu Materialkosten?
Zu den Materialkosten gehören alle Ausgaben, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien oder Halbfabrikaten anfallen. Das können beispielsweise Kosten für Holz, Metall, Kunststoffe, Chemikalien oder elektronische Bauteile sein. Auch Verpackungsmaterialien, Transportkosten und Lagerhaltungskosten zählen zu den Materialkosten. Kurz gesagt, alles, was direkt für die Herstellung oder den Verkauf eines Produkts benötigt wird und physisch in das Endprodukt eingeht, fällt unter die Materialkosten. **
Ähnliche Suchbegriffe für Materialkosten
-
Wagen für Zerstäubung Comet KWB 50E MISTING - 230V-ElektromotorWagen für Zerstäubung Comet KWB 50E MISTING - 230V-Elektromotor. Professioneller Wagen für Zerstäubung - mit Misting Technologie - Tank 50 L - Pumpe Comet AXR Misting - einphasiger Elektromotor1293,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HSM Großaktenvernichter, POWERLINE 450.2, Partikelgröße 2 x 15 mmGroßaktenvernichter, POWERLINE 450.2, Partikelgröße 2 x 15 mm. Anlieferung = montiert. Arbeitsbreite = 443 mm. Auffangvolumen = 290 Liter. Ausstattung = mit Lichtschranke. Breite = 750 mm. Durchsatzleistung pro h = 101 kg. Farbe = lichtgrau. Frequenz = 50 Hz. Schalldruckpegel = 58 dB(A). Gewicht = 220 kg. Höhe = 1460 mm. Motorleistung bei max. Blattzahl = 2200 Watt. Schnittgeschwindigkeit = 218 mm/s. Schnittgut = CDs/DVDs, Disketten, Heft- und Büroklammern, Kreditkarten, Papier, USB-Sticks. Schnittleistung/Stapelhöhe = 28 - 32 Blatt (80 g/m²), 35 - 40 Blatt (70 g/m²). Sicherheitsstufe nach ISO / IEC 21964 (DIN 66399) = P-5, O-4, T-5, E-4, F-2. Spannung = 400 V. Tiefe = 665 mm. Schnittart = Partikel. Streifenbreite / Partikelgröße = 2x15 mm. Material = Stahl. Produkttyp = Industrieaktenvernichter. Zolltarifnummer = 84729080. Herkunftsland = DEU. Bruttogewicht = 261 kg. Gewicht = 220 kg. Nachhaltigkeit = CO2-Fußabdruck berechnet. Schneidwellen aus gehärtetem Vollstahl. Kraftvoller Motor ermöglicht dauerhaften Betrieb. Automatischer Rücklauf behebt Papierstau. Lichtschranke für automatischen Start/Stopp. Anwendersicherheit durch Not-Aus-Schalter. Auffangvolumen 290 Liter und Partikelschnitt. Der HSM Großaktenvernichter ist kraftvoll und verschleißarm und eignet sich besonders für Archive und zentrale Aktenvernichtungsstellen, in denen dauerhafter Betrieb und sichere Vernichtung gefragt sind. Nutzen Sie die robuste Auslegung mit Schneidwellen aus gehärtetem Vollstahl und einem kraftvollen Motor, um auch hohe Mengen an Akten zuverlässig zu bearbeiten. Der automatische Rücklauf minimiert Ausfallzeiten durch Papierstau. Die integrierte Lichtschranke sorgt für automatischen Start und Stopp und erhöht die Bedienerfreundlichkeit. Die Partikelschnitt-Ausführung gewährleistet vertrauliche Vernichtung von Dokumenten. Das Auffangvolumen von 290 Liter reduziert die Häufigkeit der Entleerung und ermöglicht längere Einsatzzyklen. Der Großaktenvernichter richtet sich an Einrichtungen mit großem Aktenaufkommen wie Archive, Behörden und zentrale Vernichtungsstellen. Anwender profitieren von erhöhter Datensicherheit durch feine Partikelschnitte und von weniger Betriebsunterbrechungen dank dauerhaftem Motorbetrieb und automatischem Rücklauf. Die Ausstattung mit Lichtschranke und ein Not-Aus-Schalter verbessern die Anwendersicherheit. Das Gerät verarbeitet unter anderm CDs/DVDs sowie Disketten, Büroklammern und USB-Sticks, sodass unterschiedliche Datenträger zentral und zuverlässig vernichtet werden können.13447,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HSM Großaktenvernichter, POWERLINE 450.2, Partikelgröße 3,9 x 40 mmGroßaktenvernichter, POWERLINE 450.2, Partikelgröße 3,9 x 40 mm. Anlieferung = montiert. Arbeitsbreite = 443 mm. Auffangvolumen = 290 Liter. Ausstattung = mit Lichtschranke. Breite = 750 mm. Durchsatzleistung pro h = 223 kg. Farbe = lichtgrau. Frequenz = 50 Hz. Schalldruckpegel = 58 dB(A). Gewicht = 220 kg. Höhe = 1590 mm. Motorleistung bei max. Blattzahl = 3000 Watt. Schnittgeschwindigkeit = 218 mm/s. Schnittgut = CDs/DVDs, Disketten, Heft- und Büroklammern, Kreditkarten, Papier, USB-Sticks. Schnittleistung/Stapelhöhe = 65 - 70 Blatt (80 g/m²), 80 - 85 Blatt (70 g/m²). Sicherheitsstufe nach ISO / IEC 21964 (DIN 66399) = P-4, O-3, T-4, E-3, F-1. Spannung = 400 V. Tiefe = 665 mm. Schnittart = Partikel. Streifenbreite / Partikelgröße = 3.9x40 mm. Material = Stahl. Produkttyp = Industrieaktenvernichter. Zolltarifnummer = 84729080. Herkunftsland = DEU. Bruttogewicht = 261 kg. Gewicht = 220 kg. Nachhaltigkeit = CO2-Fußabdruck berechnet. Schneidwellen aus gehärtetem Vollstahl. Kraftvoller Motor ermöglicht dauerhaften Betrieb. Automatischer Rücklauf behebt Papierstau. Lichtschranke für automatischen Start/Stopp. Anwendersicherheit durch Not-Aus-Schalter. Auffangvolumen 290 Liter und Partikelschnitt. Der HSM Großaktenvernichter ist kraftvoll und verschleißarm und eignet sich besonders für Archive und zentrale Aktenvernichtungsstellen, in denen dauerhafter Betrieb und sichere Vernichtung gefragt sind. Nutzen Sie die robuste Auslegung mit Schneidwellen aus gehärtetem Vollstahl und einem kraftvollen Motor, um auch hohe Mengen an Akten zuverlässig zu bearbeiten. Der automatische Rücklauf minimiert Ausfallzeiten durch Papierstau. Die integrierte Lichtschranke sorgt für automatischen Start und Stopp und erhöht die Bedienerfreundlichkeit. Die Partikelschnitt-Ausführung gewährleistet vertrauliche Vernichtung von Dokumenten. Das Auffangvolumen von 290 Liter reduziert die Häufigkeit der Entleerung und ermöglicht längere Einsatzzyklen. Der Großaktenvernichter richtet sich an Einrichtungen mit großem Aktenaufkommen wie Archive, Behörden und zentrale Vernichtungsstellen. Anwender profitieren von erhöhter Datensicherheit durch feine Partikelschnitte und von weniger Betriebsunterbrechungen dank dauerhaftem Motorbetrieb und automatischem Rücklauf. Die Ausstattung mit Lichtschranke und ein Not-Aus-Schalter verbessern die Anwendersicherheit. Das Gerät verarbeitet unter anderm CDs/DVDs sowie Disketten, Büroklammern und USB-Sticks, sodass unterschiedliche Datenträger zentral und zuverlässig vernichtet werden können.13447,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Materialkosten?
Die Materialkosten werden berechnet, indem man den Preis pro Einheit des Materials mit der benötigten Menge multipliziert. Dabei sollten auch eventuelle Rabatte oder Aufschläge berücksichtigt werden. Zusätzlich können noch weitere Kosten wie Versand oder Lagerung hinzukommen. **
-
Kann man als Vermieter Materialkosten absetzen?
Kann man als Vermieter Materialkosten absetzen? Ja, als Vermieter können Sie Materialkosten, die für Reparaturen oder Renovierungen an Mietobjekten anfallen, steuerlich geltend machen. Diese Kosten können als Werbungskosten oder als Betriebsausgaben abgesetzt werden, sofern sie im direkten Zusammenhang mit der Vermietungstätigkeit stehen. Es ist jedoch wichtig, dass die Materialkosten nachweisbar sind und ordnungsgemäß dokumentiert werden. Zudem sollten Sie beachten, dass bestimmte Kosten wie beispielsweise für Schönheitsreparaturen oder Instandhaltungsmaßnahmen unterschiedlich behandelt werden können. **
-
Wie berechnet man die Materialkosten aus?
Die Materialkosten werden berechnet, indem die Menge der benötigten Materialien mit dem jeweiligen Preis pro Einheit multipliziert wird. Dazu ist es wichtig, den genauen Bedarf an Materialien für das Projekt zu ermitteln. Anschließend können die Preise der Materialien recherchiert und die Gesamtkosten berechnet werden. Es ist ratsam, auch eventuelle Verschnittmengen oder zusätzliche Kosten für Lieferung und Lagerung mit einzubeziehen, um eine realistische Kostenschätzung zu erhalten. Letztendlich sollten die Materialkosten regelmäßig überprüft und aktualisiert werden, um eine genaue Kalkulation zu gewährleisten. **
-
Was beinhaltet Kapitel 1 über Materialkosten?
Kapitel 1 über Materialkosten beinhaltet eine detaillierte Analyse der Kosten für Materialien, die zur Herstellung eines Produkts benötigt werden. Es umfasst die Beschreibung der verschiedenen Arten von Materialien, die Kosten für den Einkauf und die Lagerung von Materialien sowie die Methoden zur Berechnung der Materialkosten. Das Kapitel gibt einen Überblick über die Bedeutung der Materialkosten für die Gesamtkosten eines Produkts und bietet Strategien zur Optimierung der Materialkosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.